Kurze Zusammenfassung
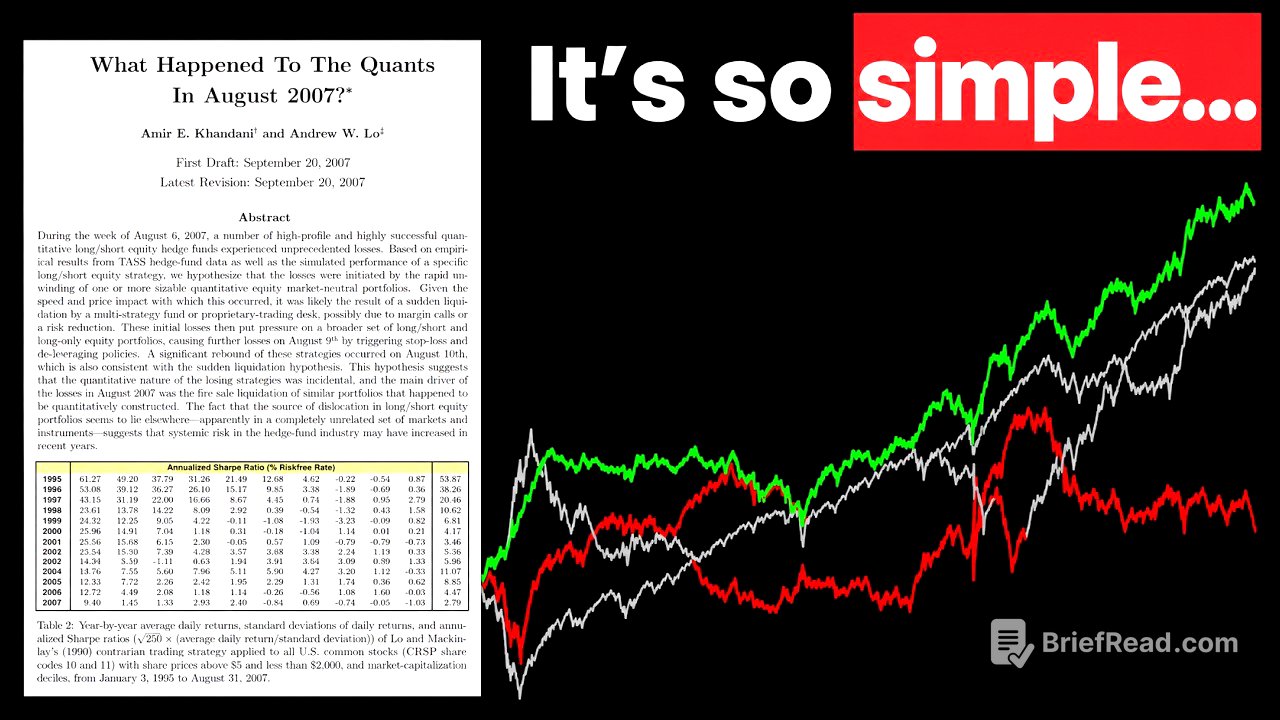
In diesem Video wird eine Handelsstrategie des MIT untersucht, die beeindruckende Ergebnisse mit einer hohen Sharpe-Ratio von 53 erzielt hat. Die Strategie basiert darauf, Aktien zu kaufen, die im Vergleich zum Markt zurückgeblieben sind, und short zu gehen bei denen, die überperformt haben. Tests mit dieser Strategie wurden sowohl im Aktien- als auch im Kryptomarkt durchgeführt, wobei die Erkenntnisse oftmals überraschten.
- Die Strategie hat in Backtests hohe Gewinne erzielt.
- Es wurden realistische Handelskosten berücksichtigt.
- Die Tests zeigten unterschiedliche Erfolge in Aktien und Kryptowährungen.
Einführung der MIT-Handelsstrategie [0:00]
Das Video beginnt mit der Vorstellung eines Forschungspapiers des MIT, in dem eine Handelsstrategie erläutert wird, die eine Sharpe-Ratio von 53 aufweist. Backtests seit 1995 zeigen einen durchschnittlichen Gewinn von etwa 1,38% pro Tag oder 140 Dollar für eine Investition von 10.000 Dollar. Die Strategie sieht vor, Aktien zu kaufen, die hinter dem Markt zurückliegen, und short zu gehen bei denen, die übermäßig gestiegen sind. Der Autor testet diese Strategie selbst, um ihre aktuelle Anwendbarkeit zu prüfen.
Hintergrund und Methodik [0:48]
Im August 2007 verloren mehrere Quant-Fonds Geld, was den Autoren des Forschungspapiers dazu brachte, eine Kontraindikator-Strategie zu entwickeln. Ihr Modell untersuchte, wie sich Portfolios unter Verkaufsdruck verhielten. Die zentrale Regel der Strategie ist eine querschnittliche Umkehr, bei der die Marktleistung von Aktien verglichen wird, um Rückkehrbewegungen vorherzusagen.
Praktische Anwendung der Strategie [2:13]
Der Autor nimmt die ursprünglichen Regeln und testet sie mit US-Daten von 2008 bis Oktober 2026. Er vergleicht zwei Handelsmethoden zur Feststellung, wann Trades platziert werden sollten, und evaluiert den Gewinn vor und nach Handelskosten. Ein intensiver Backtest zeigt vielversprechende Ergebnisse mit der ersten Methode, die zu den Schlusskursen handelt, während die zweite Methode, die am nächsten Morgen handelt, weniger profitabel ist.
Kosten und Handelsvolumen [4:46]
Der hohe Handelsumsatz zeigt, dass täglich viele Orders platziert wurden, was zu hohen Transaktionskosten führt. Auch kleinere Konten sind dadurch stark betroffen, da die Handelsgebühren die Gewinne verringern oder ins Minus drehen können. Selbst bei einem größeren Konto von 1 Million Dollar bleiben die Provisionen ein bedeutender Kostenfaktor.
Ergebnisse der Aktienstrategie [7:27]
Vor Berücksichtigung der Kosten zeigt die Aktienstrategie positive Bruttosignale. Dennoch wird deutlich, dass die Ergebnisse durch Handelsgebühren und Slippage stark beeinträchtigt werden. Obwohl die Strategie in den Tests positiv abschneidet, verringert die Berücksichtigung von Gebühren die Rentabilität erheblich.
Übertragung der Strategie auf Kryptowährungen [9:51]
Der Autor testet die gleiche Strategie auf den 50 wichtigsten Kryptowährungen und stößt auf neue Herausforderungen. Die Ergebnisse der Krypto-Handelsstrategie sind vor Gebühren negativ; die Sharpe-Ratio liegt bei minus 0,32. Zudem zeigt sich, dass bei einer Short-Position gegen starke Gewinner erhebliche Verluste auftreten können. Die Konzentration auf einen Token wird zum Risiko, wenn dieser weiter ansteigt.
Schlussfolgerungen und Empfehlungen [12:00]
Die Tests zeigen, dass die ursprüngliche Aktienstrategie zwar positives Potenzial hat, jedoch zu viele Kosten und Herausforderungen in der praktischen Umsetzung mit sich bringt. Die Krypto-Tests offenbaren weitere Probleme mit der Strategie. Daher wird empfohlen, eigene gründliche Tests durchzuführen und nicht allein auf theoretische Ergebnisse zu vertrauen. Der Autor betont die Notwendigkeit, eine Strategie zu entwickeln, die klar definierte Kostenstrukturen und risikoärmere Handelsansätze integriert.